LONDRES – Si bien las negociaciones para la salida del Reino Unido de la Unión Europea siguen bloqueadas, otros países europeos están aprovechando el período de incertidumbre sobre la futura regulación de los mercados financieros del continente para intentar atraer empresas y actividades que hoy operan en Londres a centros rivales. Los franceses han sido particularmente activos en la promoción de París, pero Frankfurt no se quedó atrás (a pesar del tibio apoyo del gobierno en Berlín). Y otras ciudades, por ejemplo, Luxemburgo, Dublín y Ámsterdam, también estaban dispuestas a recibir financiación. Los banqueros no habían sido tan populares durante una década o más.
Pero, ¿deberían otras ciudades intentar convertirse en centros financieros internacionales al estilo de Londres? ¿Saben qué es bueno para ellos y para las economías nacionales de las que forman parte?
La crisis financiera mundial de 2008 llevó a reconsiderar los pros y los contras. No hay duda de que tener un importante centro financiero en la ciudad beneficia a los concesionarios Porsche, a los restaurantes de lujo y a los bares con espectáculos eróticos. Pero algunos argumentan que el efecto perjudicial sobre el resto de la economía es demasiado grave para ignorarlo.
Andy Haldane, economista jefe del Banco de Inglaterra, describió al sector bancario como un «contaminador», al menos en parte. Según Haldane: «El riesgo sistémico es un subproducto dañino» que «puede poner en riesgo a transeúntes inocentes en el resto de la economía». Algunos países (el Reino Unido entre ellos) continúan soportando «los costos sociales que las crisis bancarias tienen para el público en general».
Algunos argumentarán que el riesgo de incurrir en estos costos se ha reducido considerablemente por las reformas regulatorias, en particular el gran aumento en los requisitos de capital instituido por el Comité de Supervisión Bancaria de Basilea para los bancos de importancia sistémica. Está comprobado que cuando el ratio de “capital de nivel 1” supera el 13%, el riesgo de crisis bancaria se reduce notablemente. Aunque nunca es posible eliminarlo por completo, las pruebas de resistencia de las autoridades reguladoras muestran que hoy la mayoría de los grandes bancos podrían sobrevivir a choques económicos extremos. El Banco de Inglaterra tiene modelos con una contracción del 4,7% del PIB y una caída del 33% en los precios de las propiedades, y hasta ahora los bancos han sobrevivido.
Pero otros estudios muestran que albergar un sector financiero demasiado grande tiene otros efectos perjudiciales. Por ejemplo, Stephen Cecchetti y Enisse Kharroubi (del Banco de Pagos Internacionales, BPI) argumentan que es malo para la productividad y el crecimiento.
Una de las razones es la distorsión en la asignación de talento. El sector financiero, que generalmente paga salarios más altos, priva a la mano de obra escasa y altamente calificada de otras áreas de la economía donde podría contribuir más a la productividad. Cuando era director de la London School of Economics, estaba desconcertado por el hecho de que en una institución con una amplia gama de formación en ciencias sociales y humanidades, no solo en finanzas y economía, más del 30% de los graduados de algunos años terminaron trabajando en finanzas. Muchos ingenieros del Imperial College de Londres aceptaron ofertas de bancos de inversión que les pagaban grandes sumas para inventar estructuras financieras complicadas en lugar de puentes o máquinas.
Un segundo efecto negativo según Cecchetti y Kharroubi surge de la preferencia de los bancos por invertir en el sector inmobiliario (donde hay garantías) más que en empresas de tecnología, donde la inversión es más difícil de evaluar. Los cálculos de los autores sugieren que un alto grado de financiarización de la economía (incluso muy por debajo del nivel del Reino Unido en los últimos años) puede ser un obstáculo para el crecimiento.
Otros estudios sugieren que los efectos negativos comienzan a sentirse cuando el crédito al sector privado supera el 80-100% del PIB. Durante la crisis financiera, en el Reino Unido esa proporción rondaba el 180% y había estado muy por encima del 100% durante algún tiempo. Y otros autores sostienen que un gran sector financiero puede fortalecer el tipo de cambio y así hacer que otras exportaciones sean menos competitivas.
La Universidad de Sheffield publicó recientemente una investigación más controvertida que va más allá e intenta estimar el costo económico para el Reino Unido de haberse especializado en altas finanzas. Para el período de 1995 a 2015, los autores alcanzan una cifra de 4,5 billones de libras (5,9 billones de dólares), equivalente a dos años de PIB a valores de 2018.
Si el análisis es correcto, tendríamos que contratar trenes Eurostar para enviar a los banqueros a París (bien cerrados, para que no intenten saltar del tren antes de llegar al túnel del Canal de la Mancha). Trasladar Lombard Street a Boulevard Haussmann podría ser una forma más eficaz de dañar a nuestros vecinos que cualquier cosa que los ingleses hayamos intentado a lo largo de los siglos.
Pero, ¿son los cálculos lo suficientemente robustos? Hay cierta credibilidad en el argumento de que en las finanzas (así como en los artículos de lujo) hay cosas buenas que es mejor tener menos que más. Pero el cálculo del presunto impacto sobre el crecimiento depende del supuesto de que si el sector financiero se va a otra parte, algunos de los profesionales despedidos tomarán puestos de trabajo en otros sectores de la economía. En lugar de seguir los trabajos financieros dondequiera que vayan. Nada garantiza que este sea el caso, o que la pérdida de empleo en el sector financiero sea compensada por el crecimiento en otros lugares. La actividad financiera no es la única causa del mal desempeño del sector manufacturero británico; La mala gestión y el mal clima de las relaciones laborales también influyen.
Pero todo indica que el Reino Unido está a punto de embarcarse en un experimento real que pondrá a prueba estas teorías. A menos que surja un avance sorprendente en las negociaciones del Brexit que produzca un futuro régimen de libre comercio para servicios y bienes, eventualmente veremos un cambio significativo de actividades financieras hacia el continente e Irlanda. Cuando suceda, si sucede, esperemos que los economistas del BPI (de quienes todos se burlaban en Londres cuando yo estaba en la cima) tengan algún punto.
Cenas saludables entre semana
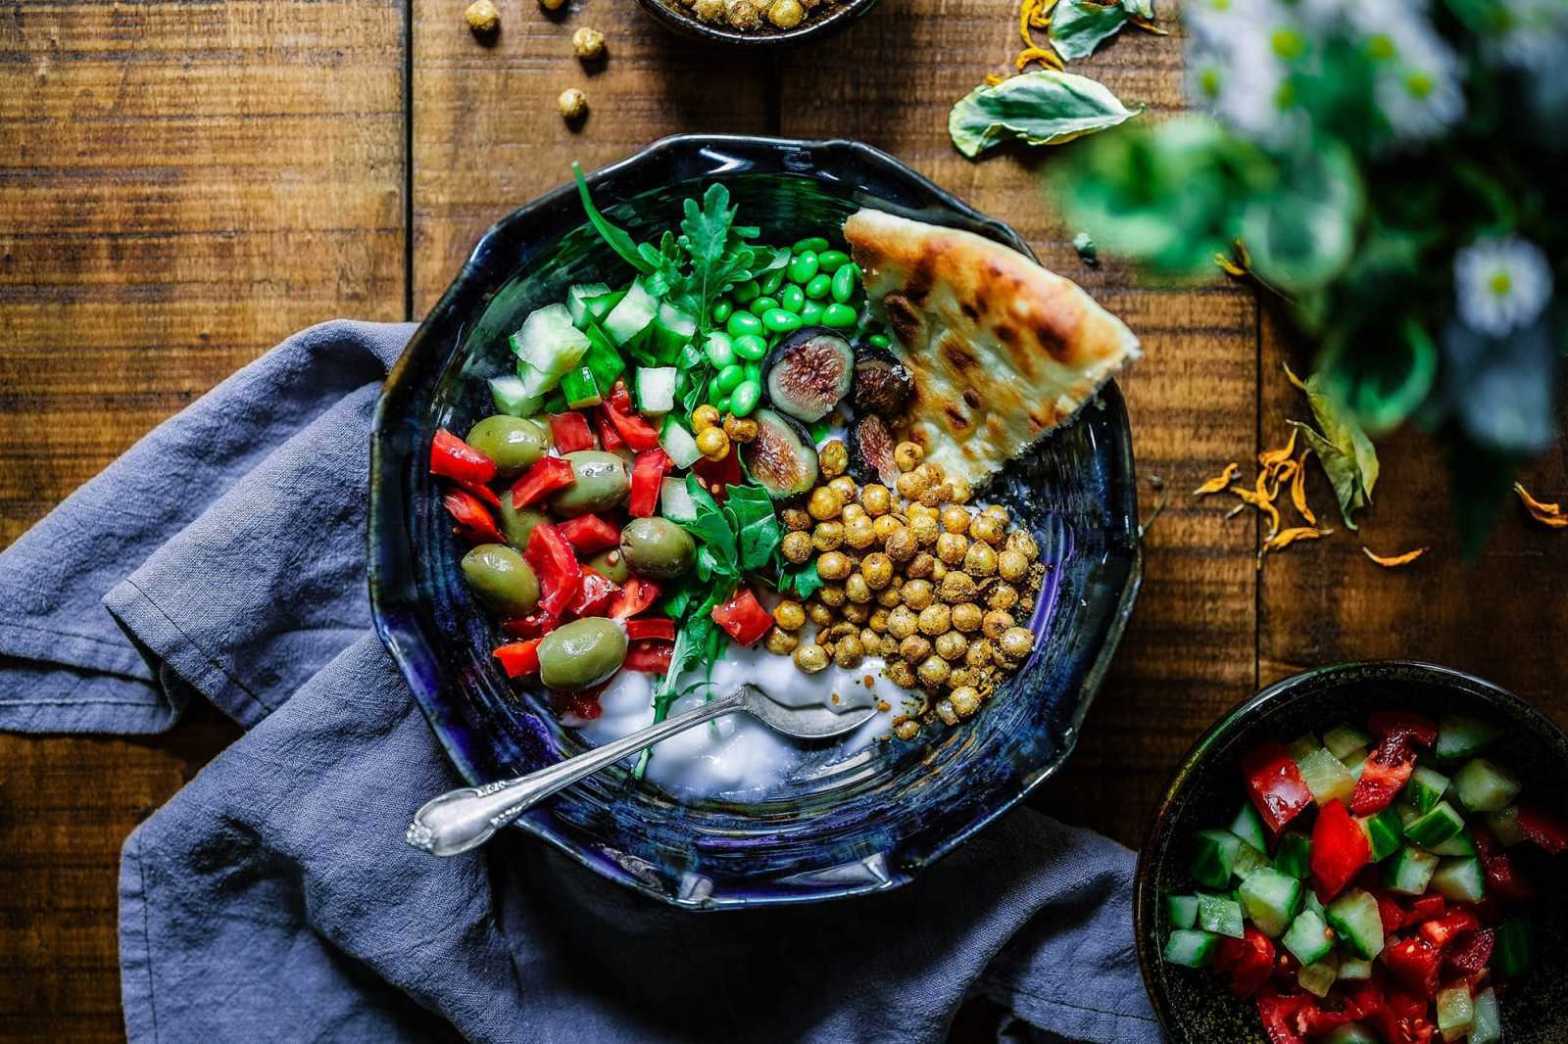
A veces se hace pesado cocinar al final de un largo día, por lo que, a menudo, caemos en la tentación de meter cualquier preparado en el horno o llamar a algún servicio de comida para llevar. Pero hacer una cena sencilla y saludable para la familia no tiene por qué ser tan duro ni llevar tanto tiempo. Te presentamos algunos platos rápidos que te encantarán a ti y a tu familia. Incluso pueden prepararse con antelación.
Mejor que un plato de cuchara
Lo sé, estarás pensando ¿qué puede ser mejor que un buen plato de cuchara calentito? Con sus lentejas, patatas, zanahorias y su buen chorizo. ¡Pues mejorarlo! Añádele unos chiles a tu sofrito, dale un toque especial con jengibre y sorprende en la presentación con cilantro bien picado y el zumo de media lima…¡mmmmm!
Desayuno en mi casa
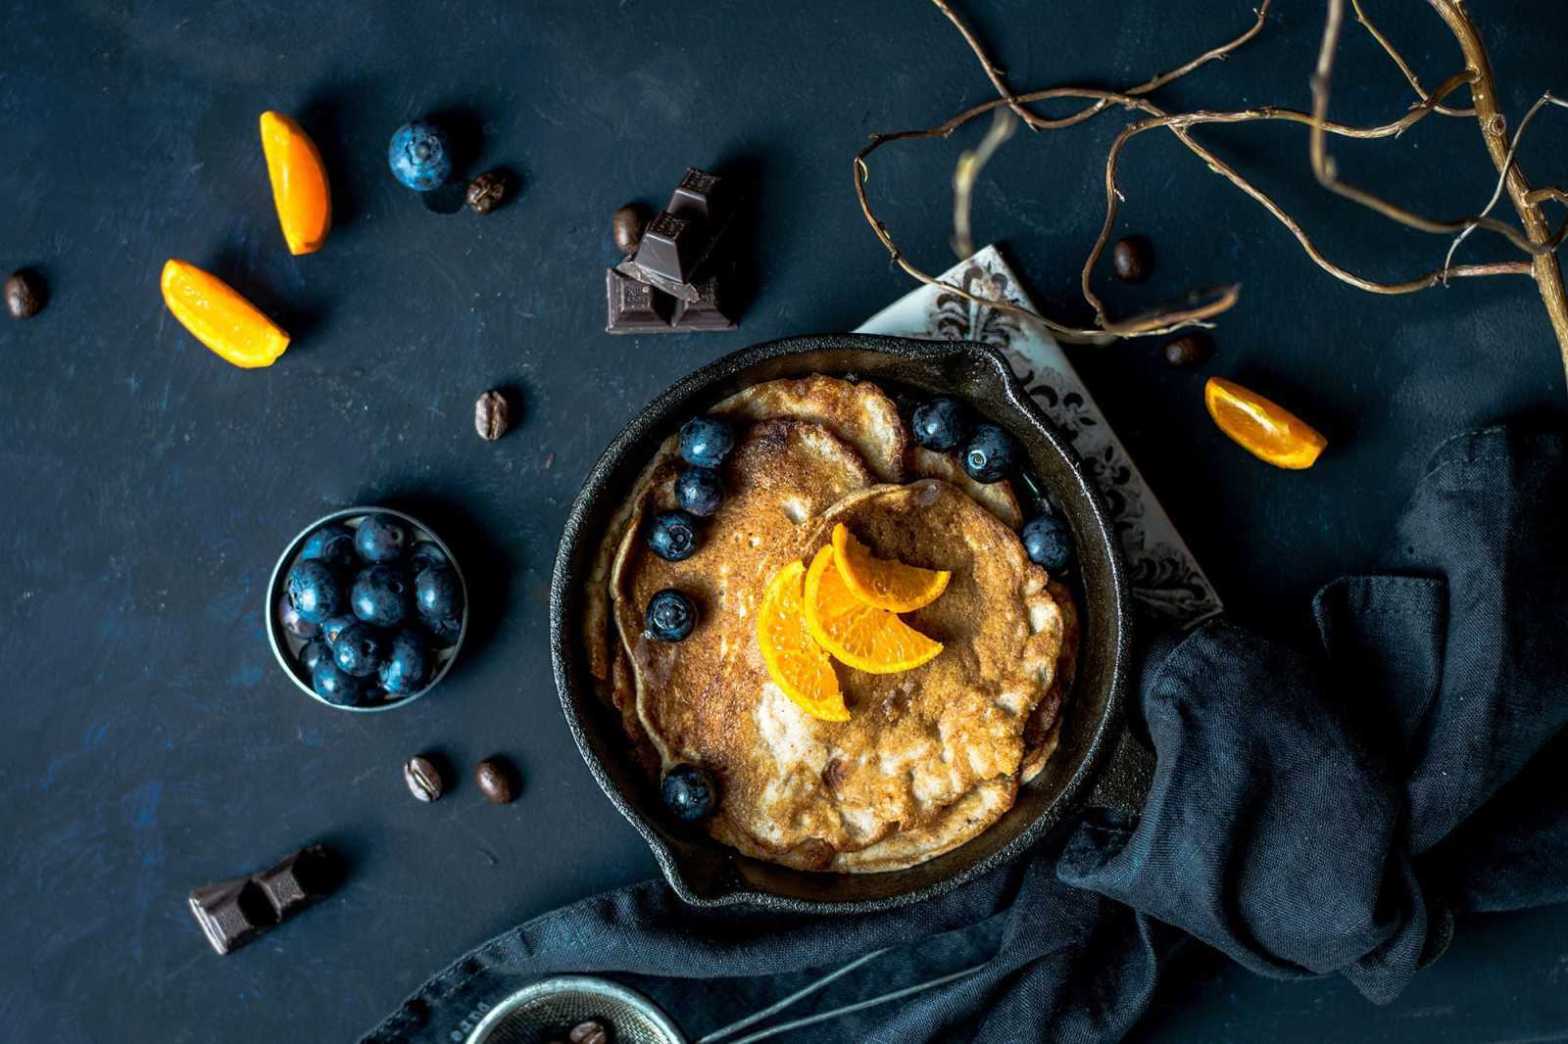
Durante la semana no son pocas las veces que salimos por la puerta con el café en una mano y la tostada en la otra. Por eso, el fin de semana… nada de prisas. Se trata de un momento tardío que, a veces, se alarga hasta el almuerzo, con mucha lectura y conversaciones junto a platos de fruta, huevos con beicon, crepes o tostadas. Uno de nuestros desayunos favoritos que ofrecemos a los amigos que vienen de visita son los crepes de trigo sarraceno con arándano.
Roasted Pumpkin Soup
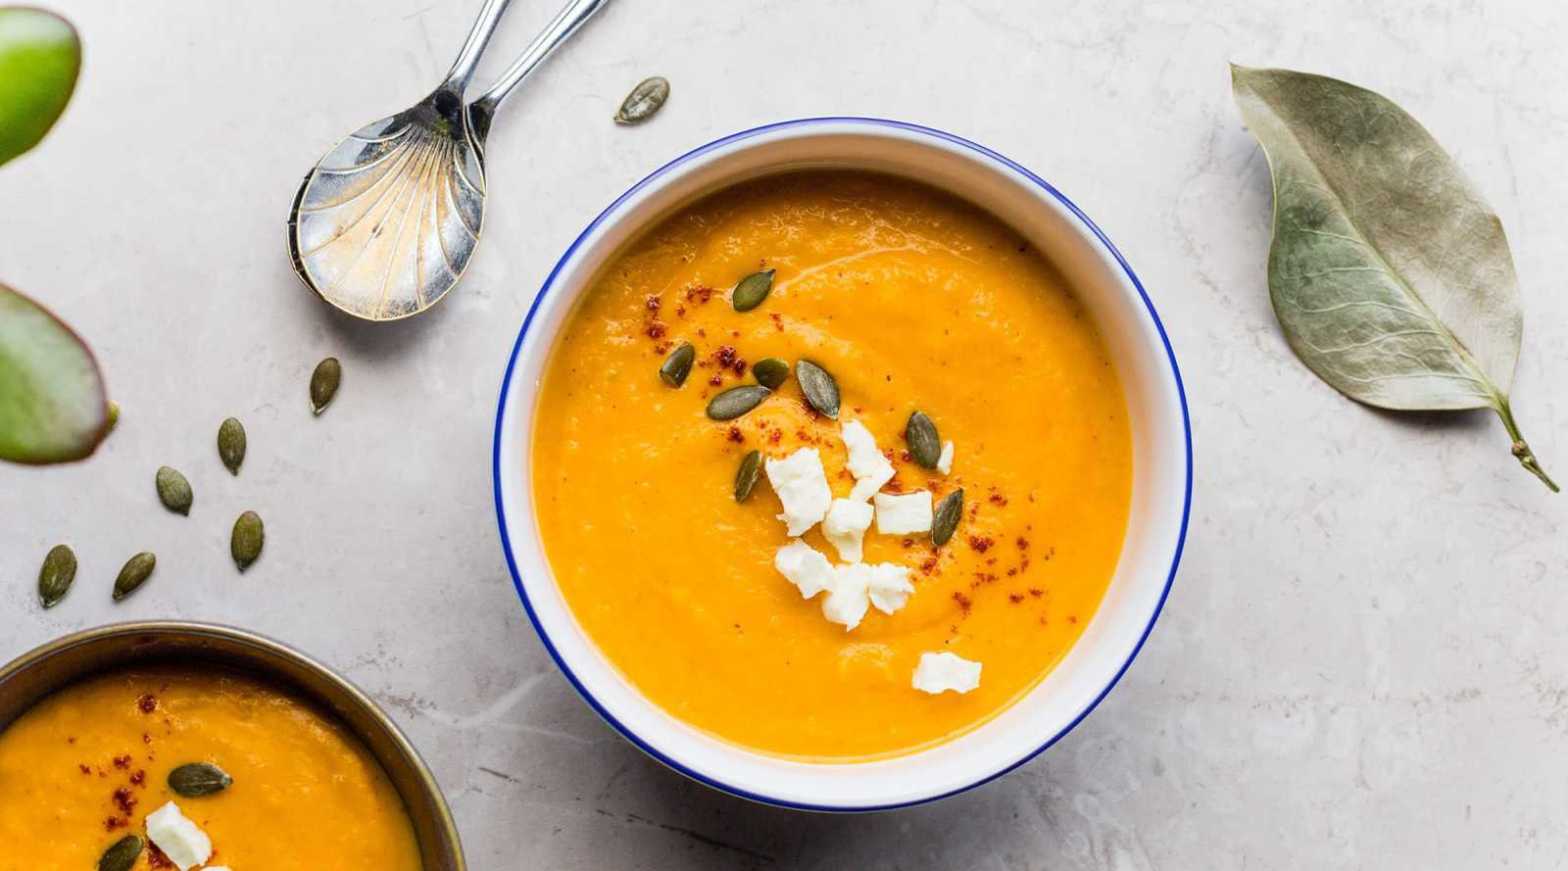
There’s nothing better than a warm bowl of pumpkin soup on a cold autumn day. Combine your roasted pumpkin with some onion, garlic, vegetable broth, and a few spices, and give it some time to simmer away. Pair it with a few slices of fresh bread to turn it into something sublime.

